ゆるーくFIREを目指すブログ

機械系エンジニアがFIREをめざして投資について綴ります。インデックス投資では満足できない人へ。FIREに向けた準備やFIRE後にやりたいこと、などなど‥

​DC(企業型確定拠出年金)の正解は「株100%」一択! 増え続ける「余計なお世話ファンド」に注意しよう!って話

​【冒頭サマリー】
​今日のまとめ!
・​同僚のDC設定を聞いてみたら、口座はあるけど迷子になっているパターン多め
・​非課税枠のDCは「株100%」が期待値最高の正解。リスク調整はDCの外でやるべし!
・​DCの選択肢が増えたけど、9割は「手数料稼ぎのハズレ商品」(ターゲットイヤーやバランス型には要注意!)

​みなさん、こんにちは!
ゆる〜くFIREを目指して資産運用中、
不肖ブログ主です。

​前回の記事で「会社の同僚に投資の基本をわかりやすく説明してみた」というお話をしました。
今回はその続編です。

​投資の基本概念を伝えたときに、会社のDC(企業型確定拠出年金)をどの設定にしてるか聞いてみたところ、「株100%」​「バランスファンド100%」​「株50%+定期預金50%」​「定期預金100%」と、​見事にバラバラでした。

​ちなみに「DC以外で証券口座持ってるかどうか?」尋ねてみると、4人中3人はすでに口座開設済みとのこと。

でも、「とりあえず口座は開いたんだけど、何をどう買えばいいか分からなくて、そのまま放置してる…」感じでした。

​これ、めちゃくちゃ「あるある」じゃないですか?

「やる気はあるけど、売り場が広すぎて何を買えばいいか分からないスーパーで立ち尽くす人」状態になっているわけです。


◆​ブログ主が考える「DCの唯一の正解」
DC商品の​結論は、

​株100%一択

です。

​「えっ、リスク高くない?」
「株と債券でバランス取るのが正解では?」
と思った方、まあ聞いてください。

​DCという制度の一番の強みは「運用益が非課税になること」です。
(マッチング拠出してる場合は、所得控除のメリットも大きい)

一番伸び代(リターン)が大きい資産を非課税枠に詰め込んでこそ、この制度のメリットを最大限に活かせますからね。

​もし「株100%だと夜も眠れないよ〜」というリスク許容度が低い人の場合でも、DCの中で定期預金や債券を混ぜる必要はありません。

DCの外(普段の銀行口座)で現金や国債を多めに持っておけばいいだけの話。

​例えるなら、「高級ホテルの食べ放題ビュッフェ(=DCの非課税枠)に来たのに、カロリーが気になるからって、食パンやもやし炒め(=定期預金・債券)ばかり皿に盛る」ようなものです。そこはステーキやロブスター(=株式)で満たして、総カロリーの調整は普段の家のご飯でやればいいんですよね。

このあたりの理由を軽く説明したら、同僚たちは、あっさり納得して、みんな設定を「株100%」に変更するとのこと。
うむ、ヨシ!

​…ではあるのですが、実はこの商品選択の難易度が激増していたことが分かったのです。


◆​選択肢が10個から20個に増えて「難易度が爆上がり」した件
​久々に同僚と一緒にDCのラインナップ画面を見て驚きました。

​以前はせいぜい10種類くらいだった選択肢が、いつの間にか20種類以上に増えていたんです。

​ブログ主の基準からすると、DCの選択肢における正解は「海外株(or 全世界株式インデックス)」または、「日本株インデックス」のどちらかしかありません。

海外株は、分散は効いてるけど為替リスクが大きい。日本株は、分散はイマイチだけど為替リスクが少ない。どちらを選ぶべきかは、難しいところです(※)。

※以下、ブログ主の完全に個人的な見解
今の為替(1ドル150円台後半)なら、円が安すぎる(=今ドル建て商品を買うのは不利な選択)と考えて、日本株を選びたい、かな…


​元々の10個の中から「2つの正解」を選ぶだけでも、投資初心者にとっては十分すぎるほど難題だったわけです。それなのに選択肢を倍に増やすって……「ハズレの選択肢だけを10個増やして難易度を上げた」としか思えないんですよね。

​これ、選択肢が増えて良かったどころか完全に「超・不親切設計」と言えるでしょう。


◆​「ターゲットイヤー」と「バランス型」という名の「余計なお世話ファンド」
​この増えた10個の選択肢の正体は何かというと、主に「ターゲットイヤーファンド」や「バランス型ファンド」です。

​ここで断言しておきますが、これらはDCで選ぶべきではないと考えます。

​それぞれの正体を簡単にバラすと、こんな感じです。

​ターゲットイヤーファンド:
「歳をとったら自動で株を減らして債券を増やしておきますね〜」という俗説を全自動でやってくれる商品。

​バランス型ファンド:
株や債券を、あらかじめ適当な比率で混ぜ合わせただけの商品。

​一見すると「自動でやってくれて便利そう!」「バランスが取れていて安全そう!」に見えますよね?

​でもね、これらは要するに「余計なお世話」なんです。

​自分で株と現金の比率を決めれば済むだけの話なのに、わざわざ間に入って「全自動調整代」として高い信託報酬(手数料)をチャリンチャリンと引いていく仕組みになっています。

​運用会社や金融機関からすれば、「手数料が高くて儲かるからラインナップに並べたい商品」なのでしょうが、加入者の利益を損なう(せっかくの非課税枠をムダにする)ような「トラップ選択肢」を増やして選択ミスを誘発するような変更は、素人を騙して儲けようとしてる、ようにしか見えないんですよね。

​株のインデックスファンドの方が、信託報酬(手数料)も安いことが多いので、これらの商品は完全に「トラップ」と言っていいでしょう。


◆​もし、昔の自分がこれを見たら…
​……と、ここまで偉そうに毒を吐いてしまいましたが(笑)、

​もしブログ主が今みたいに投資や金融の知識を持っていなかったら、きっと「お、なんか“ターゲットイヤー2050”とか名前がカッコいいし、おまかせでやってくれそうだからこれにしよ〜」って選んでいた可能性は十分ありそうです。

​人は「よく分からないもの」に出会ったとき、安心しそうな言葉(バランス、おまかせ、ターゲット)に逃げたくなる生き物ですからね。金融機関はそこをバッチリ狙ってくるわけです。

​ブログの読者のみなさんは、ぜひこんな「手数料稼ぎトラップ商品」に引っかからないように気をつけてください!

・DCは迷わず「信託報酬の最安な株インデックスファンドに100%」!
・リスク調整はDCの外でやる!

​これだけ意識しておけば、DCの選択はプロ級と言っていいでしょう

​ということで、税金面では不利と言われてる会社員のみなさん、DC選択では正解を選んで、老後の遊ぶお金を確保しよう!
ヨシ!

では、また次回の記事で!


↓クリック♪
ブログランキング・にほんブログ村へにほんブログ村

↓山崎元さんの言うことに間違いなし!

理系職場の同僚に「投資の基本」をレクチャーしたら、一番刺さったのは過去チャートではなく「〇〇」だった話

​【この記事のサマリー】
・​職場の同僚から「投資の基本を教えて」と言われたので、確率やデータを交えたスライドを作って説明してみた
・​期待値や標準偏差などの「確率の話」はエンジニア仲間だけにスッと伝わって快感。
・​しかし、一番インパクトがあったのは理論や過去チャートではなく、「ブログ主のリアルなDC(確定拠出年金)の運用実績」だった……

​みなさん、こんにちは。
不肖ブログ主です。

​突然ですが、みなさんは普段、勤め先で同僚と「投資やお金の話」ってしますか?

​「職場でお金の話はちょっと……」という空気がある会社も多いかもしれませんが、ブログ主のところはまあまあオープンです。

特に週に1〜2回ほど顔を合わせるプロジェクトチームの特定メンバーとは、日頃から「最近買った株ある?」なんて軽めの雑談をよくしています。

​で、先日。そのやり取りを横で聞いていた別の同僚から、こんなリクエストをもらいました。

​「ねえ、投資の基本的な考え方、僕にも教えてよ」

​おお、素晴らしい好奇心!

せっかく頼まれたからには雑に答えるのもアレなので、サクッと簡単なスライドを作ってミニ勉強会を開催してみることにしました。


◆​理系エンジニアに贈る「投資の基本スライド」
​今回、同僚に見せたスライドの骨子はこんな感じです。

1.人的資本は歳とともに減る
 「自分の体で稼げるお金(人的資本)」は年齢とともに減っていく。だから、代わりに「金融資産」を増やしてバトンタッチさせていこう!

2.​200年チャートの現実
 「株」「債券」「金」「ドル現金」の200年超の超長期チャートをお披露目。長期で圧倒的に資産を増やしてくれる王様は、やっぱり「株式」

3.リスク資産と非リスク資産の比率
 株(リスク)と現金・国債(非リスク)の割合は、自分のリスク許容量と価値観で決めればOK。

4.お得な制度をフル活用
 株の置き場所は、非課税メリットがあるDC(確定拠出年金)やiDeCo、NISAが最適解。制度の中身は「100%株式」にして、現金や債券を持ちたいなら制度の外(普通の銀行口座や証券口座)で持てば効率良し!

5.リターンの「バラツキ」の確率
 株式のリターンは毎年一定ではない。例えばインデックス株の場合、「1年後の期待値は+6%だけど、標準偏差(バラツキ)は20%くらいある」という話。

6.​期待値とバラツキの比較
 個別株 vs インデックス、株 vs 債券 期待値とバラツキ(リスク)の違いを比較解説。

7.投資詐欺を防ぐ鉄則
 「必ず自分名義の証券口座内で完結させること」。指定された怪しい口座にお金を振り込んだらその時点で負けです!

8.最後のメッセージ
 「ブログ主の話も含めて、誰かの言うことをそのまま信じず、必ず自分で裏取り(ファクトチェック)してね!」


◆​理系職場ならではの「スッと通じる快感」
​一般的に、5番や6番の「期待値」や「標準偏差(確率)」の話って、投資未経験の人に説明するのが一番難しいパートだったりします。

​「期待値+6%で標準偏差20%」と言われても、普通は「え?結局増えるの?減るの?」となりがちですよね。

​例えるなら、「このサイコロは何回も投げると平均して3.5点もらえて少し得だけど、たまに1点が出て損したり、6点が出たり暴れるよ」というイメージなのですが、我が職場の同僚たちはみんな理系エンジニア。

​「あー、正規分布で考えると、だいたいこの範囲(プラスマイナス1シグマ)に68%くらい収まる感じね」

「なるほど、単年でこれだけ振れるってことは、複数年になると、バラツキは増えていくけど、平均はどんどんプラスに振れていくわけか」

​と、拍子抜けするくらい一発でスッ…と理解してくれました。

論理と数字で会話ができるって、本当にラクで楽しいです(笑)。


◆​一番ウケたのは、200年の歴史よりも「リアルな生の数字」
​こうして一通りの理論を説明したのですが、同僚たちが、一番反応した瞬間は、​歴史的な200年チャートでもなく、確率のグラフでもありませんでした。

​一番インパクトがあったのは……
ブログ主のDC(確定拠出年金)の管理画面(※個人情報は隠した状態)をリアルタイムで見せた瞬間、でした。

​画面に映し出されたのは、積み立てた元本に対して「約3.5倍」に膨らんだ評価額。

​長年投資を続けている人からすれば、「インデックスを愚直に積立運用していれば、まあこれくらいいくよね」という珍しくもない数字です。

しかし、今までDCを株100%設定にしていなかった同僚たちにとっては、けっこうな衝撃だったのかもしれません。

​どれだけ綺麗な過去チャートを見せるよりも、「同じ会社で働くブログ主が、初期設定をちょっと変えて放置していただけで、現実にこれだけの差がついている」

という生の現実(ファクト)を見る方が、遥かに説得力があったみたいですね。

​「設定ひとつで、こんなに変わるのか……」という気づきがあったように見えました。


◆​次回予告:DC設定の正解と追加された商品ラインナップを見て金融機関の不親切を感じた話
​これまで合計4人の同僚に同じような話をしてきたのですが、彼らか設定していたDCの中身や、会社で選べるDC商品ラインナップを改めてみてみると……

​いやあ、いろいろと「思うところ」がありました(笑)。

​長くなってしまったので、このあたりについての話は次回に続きます!

​みなさんの職場のDCは、眠っていませんか?

では、次回の記事もお楽しみに!


↓クリック♪
ブログランキング・にほんブログ村へにほんブログ村

​【FIREしてから何するの?】「ビジネスクラスで世界一周」というお金の使い道

​【今回のまとめ】
・​本屋で「ビジネスクラスで世界一周」の本が気になった
・​「世界一周航空券」は意外とコスパが良く、退職後の趣味に良さそう
・​夫婦2人で3ヶ月、ビジネスクラス旅行の予算見込みは約600万円
・​やりたいことが増えて退職時期は遠のいた(?)けど、資産形成のモチベーションは爆上がり!

​こんばんは。
FIREを目指しながら「楽しいお金の使い方」を模索中、不肖ブログ主です。

​突然ですが、ブログ主は本屋をぶらぶらするのが、けっこう好きです。

気になるタイトルの雑誌や本をパラパラめくったり、「お、これは!」と思う一冊に出会って連れて帰ったりする時間が楽しいのです。

​さて、先日もそんな感じで本屋を徘徊していたところ、ある本のタイトルが目につきました。

​『ビジネスクラスで世界一周』

​ほう……世界一周航空券。
言葉は知っているけれど、実際どんなものなのか?

そもそもビジネスクラスなんて、普段コスパばかり気にしているブログ主には一生縁がない世界では……?

​そう思いつつも気になってパラパラ眺めてみると、

​「あれ……? 思っていたより、全然高額じゃないぞ……?」

​そこそこリーズナブルな価格で、世界の主要都市に、割と長期間滞在できる仕組みになっていたのです。

​これは……退職後の「やりたいことリスト」の候補になるのでは!?

さらに読み進めてみると、コレが想像以上に「ワクワクするお金の使い道」になりそうだと分かってきました。

​こういう新しい気づきや出合いがあるから、本屋巡りは楽しいんですよね(笑)。


◆​そもそも「世界一周航空券」ってどんなもの?
​ざっくり調べてみた特徴はこんな感じです。
・​世界15カ所以上の都市に滞在可能(有効期間は1年間!)
・​東回りか西回りの原則一方向で、太平洋と大西洋を1回ずつ越えるルール
・​航空券自体は、エコノミークラスで40〜50万円、ビジネスクラスでも100万円程度

​長距離路線でフルフラット座席に乗れて、空港ラウンジも使えてこの料金なら、ビジネスクラスもアリかもですね

単発で往復チケットを買うことを考えると、コストパフォーマンスはかなり良さそうです

(※別途、燃油サーチャージや空港税などがかかるのでそこは要チェックですが、それでもリーズナブル価格といえますね)


◆​もし行くなら? 妄想妄想プランを考えてみた
​せっかくなので、退職後の夫婦旅行をイメージして、2つのルート案を妄想してみました。

​◆ プランA:王道の欧州&北米周遊ルート(スターアライアンス)
​日本 → バンコク → カイロ → イスタンブール → アテネ → ローマ → バルセロナ → パリ → ロンドン → リスボン → ニューヨーク → バンクーバー→ロサンゼルス → ホノルル → 日本

​憧れの歴史都市と大自然を網羅する、まさに王道ルート。ピラミッドから、パリのカフェで佇み、ニューヨークで観劇し、最後にハワイでバカンス……妄想するだけでご飯3杯いけます。

​◆ プランB:冒険の南半球&新興国ルート(ワンワールド)
​日本 → ドーハ → ナイロビ → ケープタウン → リオデジャネイロ → リマ → サンチアゴ → タヒチ → オークランド → シドニー → 日本

​南米マチュピチュやアフリカの大自然を巡るロマン溢れるルート。(※アライアンスのフライト接続でパズルのようなルート調整が必要そうですが、それもまた計画の醍醐味!)


◆​気になるお費用見込み(2人分・約3ヶ月の場合)
​我が家の場合、妻と2人で行く前提でざっくり計算してみました。

​ビジネスクラス航空券(×2人分):約300万円(諸税・燃油代含む)
​滞在費(ホテル+観光+食事):約300万円(1日3万円 × 100日)
​⇒ 合計:約600万円
​約3ヶ月間、夫婦で贅沢に世界を廻って600万円。

「本気で世界中の都市を網羅するなら2回行かないとね」なんて話になると、合計6ヶ月の1,200万円になります。

​うむ……!
決して安い金額ではありませんが、「FIRE後の有意義なお金の使い方」と考えれば、十分に狙えるリアルな目標数値です。

あとは、今後の株価が順調に育ってくれさえすれば、資金と時間の問題はクリアできるはず……!(市場頼み)


◆​まとめ:お金は「使う目的」があってこそ!
​今回の話を妻にしてみたところ、「行きたい!(というか、行ってもいいよ!)」と前向きなリアクションをゲットできました!パートナーの賛同が得られたのは大きな一歩です。

​資産運用やFIREを目指していると、どうしても「いかに貯めるか」「資産を減らさないか」に意識が向きがちになります。

でも、投資のやり方やメリットを知って実践するのと同じように、「世の中にある楽しいお金の使い方や得する仕組み」を知っておくことも、人生の豊かさに直結するんじゃないかと思うのです。

​「退職後のやりたいことがまたひとつ増えた!」という嬉しさ反面、「目標予算が増えて、ますます退職時期(FIRE)が遠のいたかも……!?」という複雑な気分のブログ主です(笑)。

​でも、明確でワクワクする目標ができたおかげで、日々の資産形成へのモチベーションは間違いなく上がった気がする。

​退職後にお金と元気がしっかり残っているよう、これからもゆるーく着実に運用を続けていきたいと思います。

​では、また次回の記事でお会いしましょう!


↓クリック♪
ブログランキング・にほんブログ村へにほんブログ村

新NISAでオルカン全力は危険?「円高リスク」という巨大なギャンブルに気づいてしまった話

​【サマリー(この記事の結論)】
・​NISAでの「外貨建てインデックス(オルカン・S&P500)全力」は、大きな為替ギャンブルかもしれない
・​歴史的円安の今、外貨建て商品を買い続けるのは不利な意思決定になる可能性がある
・​円高ダメージを和らげるため、今後のつみたてNISA枠(月10万円)はTOPIX(日本株)をメインに据えることを検討中

​
​こんばんは、
FIRE目指してゆるーく活動中、
不肖ブログ主です。

今日は、世間で堅実と思われてる投資先が、実はけっこう危ういのでは?と思った話。

​2024年に新NISAが始まってからというもの、世間はすっかり「オルカン(全世界株式)かS&P500を買っておけばOK!」という空気です。

ブログ主もご多分に漏れず、つみたてNISAの限度枠である月10万円を、「オルカン8割・S&P500 2割」という王道(?)の配分で全力投入してきました。

​でも最近、ふと恐ろしいことに気づいてしまったんです。

​「これ、めちゃくちゃデカい『為替ギャンブル』を背負わされてないか……?」と。

​今日は、多くの人が見落としがちな「つみたてNISAと円高リスク」について、ブログ主の頭の中を整理してみたいと思います。


◆​外国株投資には「海外カジノ」要素が含まれてるという話
​ちょっと例え話をしてみます。

​外貨建てのインデックスファンド(為替ヘッジなし商品)を買うためには、まず「海外のカジノで遊ぶために、日本円をチップに交換」しなければなりません。

​1ドル150円の円安のいま、あなたは「15万円」を払って「1,000ドル分のチップ」を受け取り、インデックス株という長期的には増える期待ができるゲームに賭けようとしています。

結果は成功!
10年後、あなたがFIREしていざ取り崩すとき、カジノのチップは順調に増えて「2,000ドル分」になっていました。「やったー!資産が2倍になった!」と喜んで換金所に向かいます。

​ところが、その時の為替レートがもし「1ドル100円」の円高に戻っていたら、​手元の2,000ドル分のチップは、換金すると20万円にしかなりません。

ゲーム(株価)で資産は2倍に増えたはずなのに、手元に戻ってきた日本円は最初の15万円から5万円しか増えない。利益が為替に吸収されてしまいました。

​そう、為替による損益影響は、「積み立ててきた期間の平均購入レート」と「将来売却するときのレート」の差で決まります。

今の強烈な円安トレンドの中でドル建て商品を買い続けるということは、「やたら割高なレートでせっせとカジノのチップを買い集めている状態」かもしれないのです。

-----(いちばんな心配ケース)-----
つみたてNISAを始めた2024年から2028年まで円安が続いて、その後、円高に戻る(満額を積立てしてた5年間だけ円安)


◆​新NISAは「機動的な逃げ」が難しい
​「じゃあ、円高になりそうになったら、すぐ円建ての資産に乗り換えればいいじゃん」と思うかもしれません。

​でも、つみたてNISAって、一度購入したら「商品だけをサッと入れ替える」ことができません(売却すれば翌年に非課税枠は復活しますが、その年の枠を消費してしまうため非効率だし、これまで利益分の非課税枠は復活しないから損)。

つまり、円安の今に買い込んだドル建て商品は、数十年後の取り崩し時までそのまま持ち続ける可能性が高い。

​数十年後の為替なんて、誰にもわかりません。

それなのに、受け取れる日本円の額がその時の為替に大きく左右されてしまう。これはもはや、「数十年後の為替レートを当てる、超長期のギャンブル」とも言えなくはないでしょうか。

長期的な視点で「今は円安だ」と思っているからには、今のブログ主のポートフォリオ(オルカン&S&P500で100%)は、円高に対してあまりに無防備すぎると心配になってきました。


◆​そこで浮上する「TOPIX」という選択肢
​円高リスクを避けるだけなら、シンプルに「円の現金」や「個人向け国債」を持っていればいい話です。

​ただ、せっかくのつみたてNISAの非課税枠は、期待リターンの高い株式で目いっぱい埋めたいわけです。

​そこでブログ主の仮説は「今後のつみたてNISA枠には、TOPIX(日本株インデックス)を加えるべきじゃないか?」ということです。

​もちろん、日本を代表する企業もグローバルにビジネスを展開しているので、円高になれば業績にマイナスとなり、株価は下がります。

一般的に、為替が1%円高に動くと、TOPIXは0.5%〜0.8%程度下がる傾向があると言われています。つまり、円高になればTOPIXを持っていても結局ダメージは受けるわけです。

​でも、オルカンやS&P500のように「1%円高になったら、為替差損でストレートに1%まるまる資産評価額が目減りする」よりはまだマシ。為替の直撃を和らげる「クッション」の役割を果たしてくれるはず。


◆​まとめ:オルカン神話から一歩引いてみる
​前提として、今回は「オルカンもTOPIXも、将来の株価上昇の期待値は同じ」として考えています。(もし「絶対にアメリカや世界のほうが日本より株価上昇する!」と信じ切れるなら、為替リスクを飲んででもオルカン維持が正解になります)

​また、TOPIXに切り替えるということは、為替リスクを減らす代わりに「日本という一つの国に集中投資するリスク」を負うことにもなります。投資の世界、あちらを立てればこちらが立たずですね。

​ただ、少なくともこの先2年ちょっとの間、今の円安水準のまま毎月10万円を外貨建てに突っ込み続けるのは、ブログ主としてはかなり居心地が悪い。

将来の不確実な為替ギャンブルの波を少しでもマイルドにするために、今後の積み立て設定はTOPIXに切り替えてみようかな……と考えている今日この頃です。

実際に積立商品を変更したときには、このブログでまた公開したいと思います。

みなさんは、​将来の為替リスクに対して何か備えていますか?

それでは、また次回の記事で!

↓クリック♪
ブログランキング・にほんブログ村へにほんブログ村

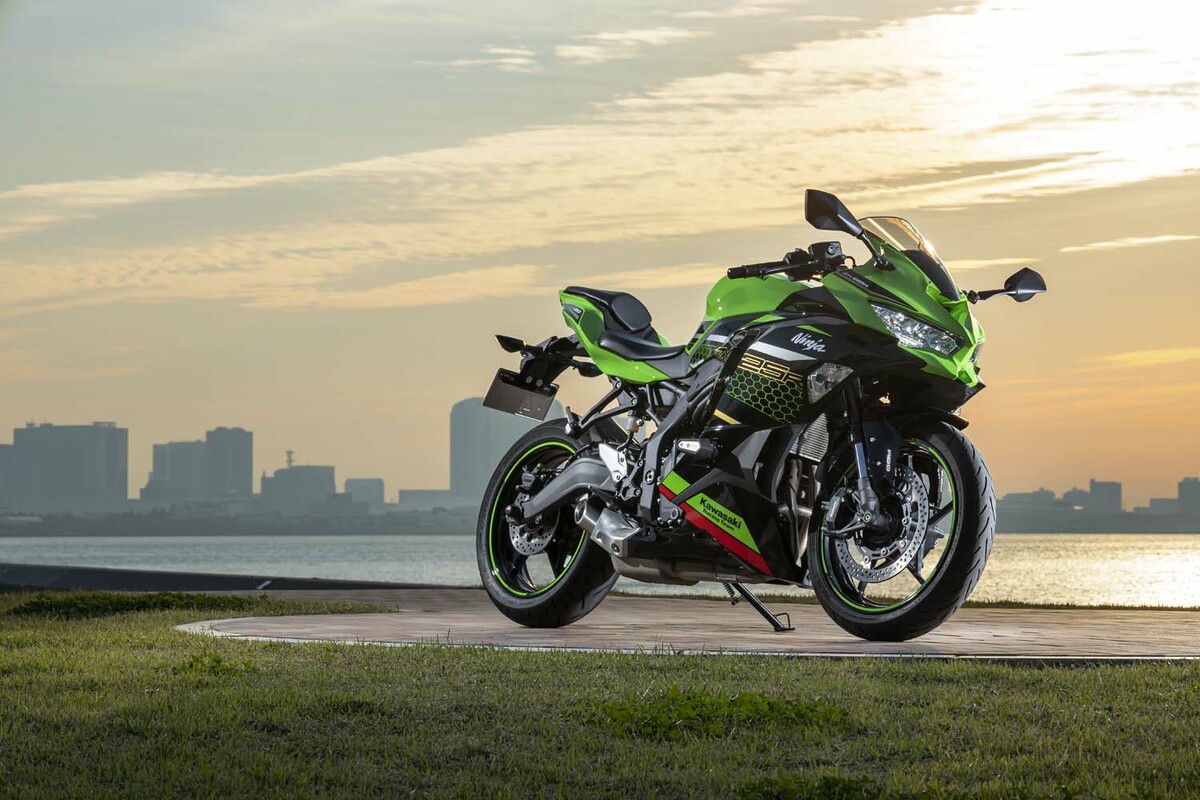
​1万7000回転のロマンと現実。ZX-25Rの維持費を完全公開&手放した「たったひとつの理由」

こんばんは、
FIREめざしてはや4年、
不肖ブログ主です。

今日は「お金」と「趣味」、そして「やりたいことをやるタイミング」について、ブログ主の愛車だったバイクを手放した実体験をベースにお話ししたいと思います。

​忙しい方向けに、まずは今日の記事のサマリー(結論)です

​【本日のサマリー】
・​出来事: 2年乗ったバイク(カワサキ ZX-25R)を手放した。
・​理由: エンジンも性能も最高だったが、前傾姿勢がキツすぎた。
・​費用対効果: 27ヶ月・6000km走って、総維持費は約38.2万円(月額約1.4万円)。
・​結論: 月1.4万円で「超高回転エンジンのロマン」を味わえたのはコスパ最高!やりたいことは、やれる時期にやっておくべき!

​それでは、詳しく語っていきます!


◆​1万7000回転のロマン!ZX-25Rを手放した理由
​現状、ブログ主はバイクを2台所有して交互に乗って楽しんでいたのですが、最近そのうちの1台を手放す決断をしました。

​手放したのは「カワサキ Ninja ZX-25R」

入手したのは2年前の夏でしたね。当時のウキウキな記事はこちらです↓

史上最高にエンジンが気持ちいい乗り物に出会った話 - ゆるーくFIREを目指すブログ

​このバイクの最大の特徴は、なんと言っても「超高回転型エンジン」

最高回転数はなんと17000rpm!例えるなら、公道を走れるF1マシンのような、あるいは超高音域を完璧に歌い上げるソプラノ歌手のような、とにかく回してなんぼの熱いエンジンです。こういうメカメカしいフィーリングが好きな人には、圧倒的に楽しいバイクであることは間違いありません。


◆​2年間乗ってみて感じた「良かった点」3つ
1.​エンジンがとにかく楽しい!(脳汁が出ます)
2.​ギアチェンジが楽しい!(クイックシフター最高!)
3.​ブレーキがカチッと効いて楽しい!

​つまり、バイクとしての出来や性能には、文句のつけようがありませんでした。
​では、なぜ手放したのか?

改良してほしい「たったひとつの不満点」、それは……

前傾姿勢がキツすぎる

こと。

​もう1台所有しているバイク(ドゥカティ・スクランブラー)がアップライトな姿勢で楽ちんなこともあり、余計にキツく感じてしまったんですよね。乗車中は常に「緩めのプランク(筋トレ)」をしているような状態です(笑)。アップハンドルキットに組み換えて悪あがきもしてみたんですが、それでもまだ前傾でした。

​もし、この最高のエンジンのままで、カウルなしの楽な乗車姿勢のモデルが出たら、また買いたくなるかもしれません。

バイクの世界には、レーサータイプのバイクを街乗り用にカスタムした「ストリートファイター」というジャンルがあるのです。

カワサキさん、ZX-25Rのストリートファイター版、首を長くして待ってますよ!


◆​月額1万4000円。趣味のバイクの「費用対効果
​さて、ここからはFIREを目指すブログらしく、お金の計算をしてみます。

2年間(27ヶ月)所有し、約6000km走ったトータル費用を出してみました。

​【ZX-25R 27ヶ月の総費用】
・​車両差額(購入額-売却額): 15万円
・​任意保険(27ヶ月分): 約8万円
・自動車税(2年分):7000円
・​タイヤ代+工賃: 5万円
・​ガソリン代: 5万円
・​オイル交換: 1万円
・​アップハンドル化: 3.5万円
★総費用: 38.2万円

​この総費用38.2万円を、実際に走った「6000km」で割ってみます。
すると、走行1キロあたり約63円。

ツーリングで1回100km走ったとすると、乗車1回あたり6300円のコストがかかっていた計算になります。遊園地のフリーパス1日分くらいですかね。

​また、所有期間の「27ヶ月」で割ると、1ヶ月当たり約14,000円です。
​月に2回しか乗らない道具として、月額1.4万円が高いか安いか?

これはもう個人の価値観によるとしか言えません。月に数回しか行かないのに払っているスポーツジムの会費よりは有意義かもしれませんね(笑)

​ただ、ブログ主の場合は売買ともに個人売買を利用したため、車両の差額(値落ち)が15万円とかなり安く済んでいます。もし新車を買っていたり、毎月の駐輪場代がかかる環境だったりした場合は、さらに費用は跳ね上がっていたでしょう


◆​結論:「やりたいこと」はタイミングを逃すな
​では、ブログ主個人にとっての費用対効果はどうだったか?

結論から言うと、「大いに価値あり(コスパ最高!)」でした

​超絶気持ちイイ音を発する4気筒高回転エンジンを操り、ストレスなく風を切って移動できる道具として、これ以上の娯楽はなかなかありません。ブログ主は「乗ること自体」が目的の完全な趣味でしたが、実用的な移動手段として使う人なら、交通費が浮く分さらにコスパは良くなるはずです。

​FIREを目指して資産形成をしていると、つい「いかにお金を使わないか」に目が行きがちです。

しかし、人生の「やりたいことリスト」は、それを実現できる「時期(タイミング)」も併せて意識しておくことが大事(名著「Die with ZERO」より)なのは確かだと思うのです。

体力や情熱があるうちにお金を使うことが、投資してお金を増やしたい本当の目的かもしれない。

​ブログ主の「やりたいことリスト」のひとつだったのが、「超高回転エンジンのバイクを所有して楽しむ」

これを実現できて、存分に味わい尽くして満足できたので、笑顔でZX-25Rを見送ることができました。

​というわけで今日は、「高回転エンジン、最高に楽しかったー!」というお話でした。

バイクを売ったお金は、また新たな経験か、別のバイクを買うか、それとも何か株を買うか、何かに使われることでしょう

​それでは、また次回の記事で!


↓クリック♪
ブログランキング・にほんブログ村へにほんブログ村

「Web CG」より↓

​オルカン並みに優秀なTOPIXに注目!ネーミング変更と「100倍&円表記」で日経平均超えを目指す話

​こんにちは、
不肖ブログ主です。

​みなさん、資産運用は順調ですか?

​ブログ主は日頃から資産形成に励んでいる(=ただ株を持っているだけ)わけですが、実はトレードにおいてちょっとした自分ルールを持っています。

​それは、同じレバレッジETFでも「日経平均は短期売買、TOPIXは長期ホールド」という使い分けです。

​「え、レバレッジを長期ホールド!?」と思った方は、まあ落ち着いてください(笑)。

これにはちゃんとブログ主的なロジックがありまして、興味ある方は、過去記事を探してみてください。


さて、​最近どうしても頭をよぎるのが「将来のガチな円高リスク」なんですよね。いまは円安ベースでオルカンやS&P500が絶好調ですが、もしドカンと円高に振れたとき、外貨建て資産一本足打法だとメンタルが持たないかもしれない。

​そこで改めて注目しているのが、日本の「TOPIX(東証株価指数)」なのです。


◆​調べてびっくり、TOPIXは「隠れた超優秀選手」だった
​「TOPIXって、日経平均と比べて地味じゃない?」という気がするのは確かです。
​正直、ブログ主もちょっと舐めてました。
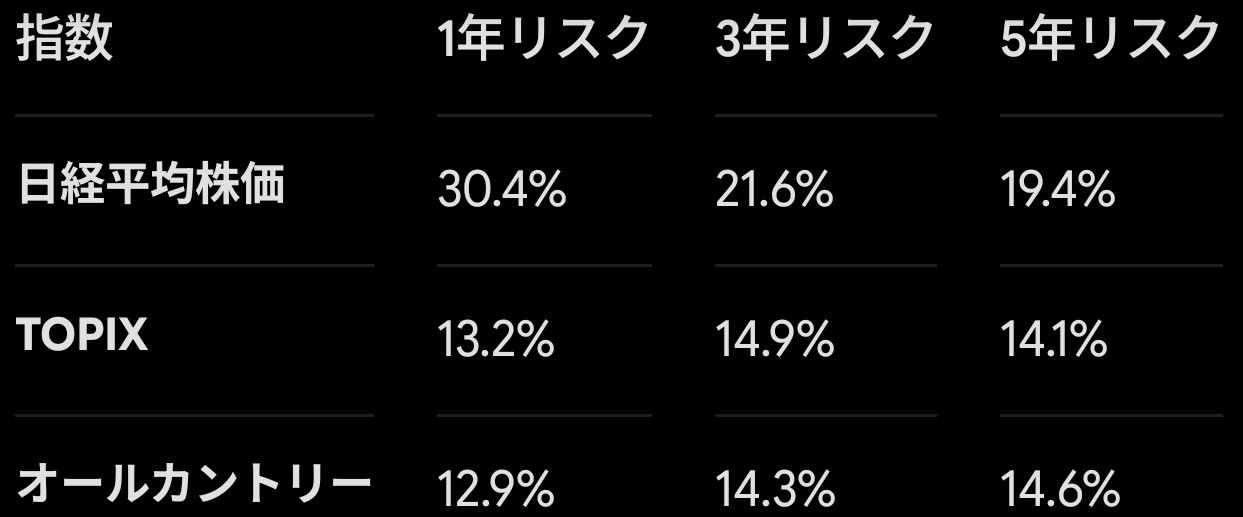
でも、過去のリスク(値動きのばらつき=標準偏差)をオルカン(全世界株式)と比較してみたら、なかなか面白い結果が出たのです。


※円建てインデックスファンドのデータより

​見てくださいこれ。

日経平均のリスクが20-30%前後で、特に最近は荒波にもまれているのに対し、TOPIXのリスクは13〜15%程度。あのオルカンとほぼ同等の安定感なのです。

​リターンも悪くないし、日本市場全体(約1,700銘柄)にしっかり分散されている。円高に対しても日経平均よりも耐性があるし、ポートフォリオの土台としても、TOPIXはかなり「イケてる投資対象」じゃないかと思うわけです。


◆​なのに……なぜこんなにも地味なのか?

​これだけ優秀なのに、ニュースで流れるのは決まって「本日の日経平均株価は〜」ばかり。TOPIXさんはいつもおまけ扱い。
かわいそうだとと思いませんか?

​ブログ主は考えました。
なぜTOPIXはニュースでの扱いも少ないし、知名度で日経平均に勝てないのか?

​結論:「名前が圧倒的に地味だから」

じゃないかと思うのです。

​トピックスって、なんか「本日のこぼれ話」みたいな響きじゃないですかね?
「日経平均株価」のいかにも日本の株価を代表してる感に完全に負けてます。

​そこで、TOPIXをメジャーにして日経平均を超える存在感を持たせるべく、名称変更を勝手に提案してみることにしました!


◆​TOPIXの新名称を勝手に考えてみた

​ブログ主一人では限界があるので、超優秀とウワサされるAIくんに「キャッチーでカッコいい新名称」を考えてもらいました。

【以下、グーグルAIくんの案5つ】
1.ジャパン・オール(Japan All)
  通称:J-ALL(ジェイ・オール)
2.東証1000
  通称:東証サウザンド
3.日本経済コア
  通称:J-コア
4.大和インデックス(Yamato index)
  通称:ヤマト
5.Japan Prime index
  通称:J-プライム

​いろいろ案が出てきた中で、ブログ主が一番「これだ!」と痺れたのがこちら↓

​『J-ALL(ジェイ・オール / 全日本株式総合指数)』

​どうですか?これ!

投資家みんなが大好きな「オルカン(オール・カントリー)」の日本版っぽさがあって直感的だし、「日経は一部の225社だけだけど、こちらは日本の全部(ALL)だぜ!」というスケール感が最高じゃないですかね?
(4の「ヤマト」にもちょっと惹かれるけど…)


◆​さらに知名度を爆上げする「最終兵器」

​でも、名前を変えるだけじゃ甘い。日経平均が「7万円超え!」とか言っている横で、TOPIXが「4000ポイント」とか言っても、一般人にはその凄さが伝わりにくいんですよね。

​そこで、ブログ主からもう一つ提案です。

​「気前よく数値を100倍にして、単位を【円】にしよう!」

​ここで投資マニアから「指数は割合やポイントであって価格じゃないから単位を円にするのはおかしい」とかいう指摘が飛んできそうですが、そんな野暮な正論は却下です!

​何かの価格を示していることをお茶の間に直感的に伝えるには、「〜円」って呼ぶのが一番分かりやすい。100倍にすれば数字のインパクトも日経平均に負けません。

​名前を「J-ALL」に変え、数値を100倍にして「円」をつける。

これだけで、明日のニュース報道はこう変わります。

​「本日のJ-ALLは、40万9100円でした!」

​……うん、めちゃくちゃ強そうだし、一気に主役感が出ましたね(笑)。

​ということで今日は、
TOPIXは実はオルカン並みにバラツキが少なくて、円高リスクに備える国内分散投資としては超優秀なプロダクトだ、という話でしたー

​「日経平均しかよく知らない」という方も、ぜひこの機会に足元のTOPIX(将来の名称:J-ALL)の優秀さに目を向けてみてはいかがでしょうか?

​では、また次回の記事でお会いしましょう!


↓クリック♪
ブログランキング・にほんブログ村へにほんブログ村

​【資産公開】まさかの円安フルベット!? 今から備える「円高襲来」ポートフォリオ防衛戦

​【結論サマリー】
・​悩み:今の「円安バブル」が終わって、急激な円高が来るのが心配
・​分析:自分の全資産をAIに分析させたら、7割以上が円高に弱い資産だった!
・​対策:内需株、為替ヘッジ、現金・国債などへの分散で、徐々に円高耐性を高めていく


​こんにちは、
ゆるーくFIREを目指す会社員、
不肖ブログ主です。

​最近、ニュースでは「円安で物価高が〜」とかの話題ばかり。

でも、へそ曲がり(?)なブログ主が今一番心配しているのは、今後来るかもしれない「強烈な円高」なのです。

​「えっ、これからもずっと円安じゃないの?」と思うかもしれませんが、経済の教科書をみてみると、興味深いことがわかります。


■(もし投機筋がいないとしたら)為替はどうなる?
​為替というのは、長期的には「購買力平価(こうばいりょくへいか)」に収束する傾向があると言われてます。

「同じモノは世界中どこでも同じ値段になるはず」という理屈ですね(ビッグマック指数が有名)

この購買力平価をベースに計算すると、今のドル円の本来の実力は「1ドル90円〜110円あたり」と言われています。

​じゃあなんで今はこんなに円安なのか?

それは、金利の低い円を借りて、金利の高いドルを買う「円キャリートレード」という、投機筋のマネーゲームが盛んだから、というのが主な理由。

でもこれ、例えるなら音楽が鳴っている間だけ踊り続ける「椅子取りゲーム」のようなもの。

日米の金利差が縮まって音楽が止まれば、みんな一斉に円を買い戻しに走り、あっという間に円高に振れるリスクを秘めている。

​ということで、いざ椅子取りゲームが終わった時に自分の資産がどれくらいダメージを受けるのか、現在のポートフォリオを分析してみることにしました。


■ブログ主の資産を円高耐性で分類してみた
まず、​手持ちの日本株28銘柄を、AIくんに頼んで、円高に対して
「強い」「中立」「弱い」
に分類してもらいました。

その他、「現金」は円高に強い資産、「全世界株・米国株のインデックス」は為替の影響をもろに受けるので円高に弱い資産としてカウントして、全ての金融資産の割合を出してみました。


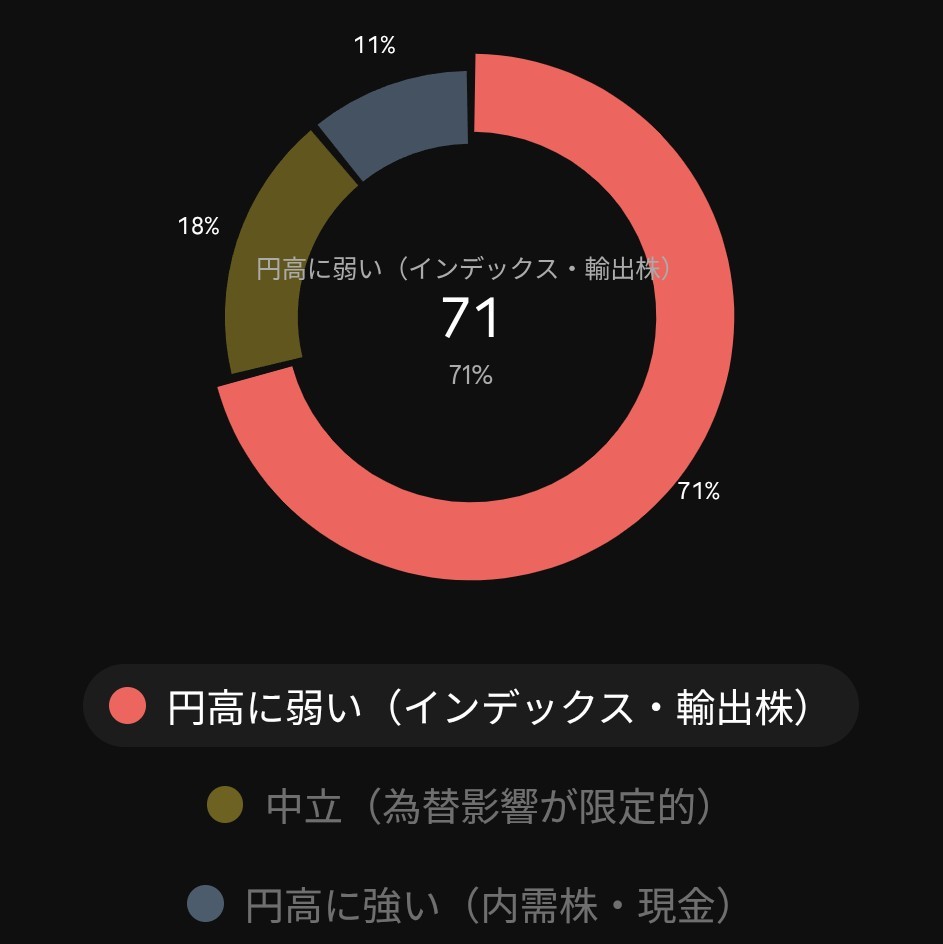
​結果がこちらです👇️

……いや、

円安に賭けすぎじゃない!?

​資産のうち71%が円高のダメージを受ける構成になっていました。

自分ではしっかり分散投資しているつもりだったのに、知らず知らずのうちに「円安」という巨大な船に乗り込んでいたようです。

もともと稼ぐ力の強い輸出系の国際優良株が好きだったことも影響してそうですね。


■日本株全体としても円高に弱い
​ただ、ここで少し冷静になって日本の株式市場全体(TOPIXや日経平均)と比較してみます。

円高に弱い株のウエートは、日経平均株価のうち6割、TOPIXでは5割を占める、との分析結果がありました。

つまり、日本の株価指数そのものが、構造的に「円高に弱い(円安に強い)」のです。

そこに加えて米国や全世界のインデックス投信を持てば、日本人投資家の資産の大半が「円高に弱い」状態になるのは、ある意味で自然なこととも言えます。


■円高に備える方法3つ
​とはいえ、このままでは、もし1ドル100円時代が来た時に、資産が大きく目減りしてしまう。

為替リスク観点での分散をもっと実現するため、AIくんと3つの対策を考えました。

★対策1.輸出型の大型株から内需型に切り替える
海外の売上比率が低く、国内でしっかり稼ぐ企業(インフラ、通信、一部の小売りなど)の比率を少しずつ増やしていく。

★対策2.為替ヘッジ付き投資信託・ETFに切り替える
インデックス投資の一部を「為替ヘッジあり」のコースに変更し、株価上昇の恩恵だけを受け取りつつ、為替下落のダメージをブロックする。

★対策3.現金比率の引き上げ・国内債券の組み入れ
やっぱり一番確実なのはこれ。山崎元先生が遺した「無リスク資産は個人向け国債(変動10年)と現金で十分」という鉄則は、円高局面でこそ光りそう。

​どれも有効な対策なんですけど、円高が来ない可能性もあるわけで、未来の為替がどう動くかは誰にも分かりません。

そんなわけで、​対策1〜3をどれか一つに絞るのではなく、これらの対策自体にも分散を効かせ、体重移動でジワジワと軌道修正するように、徐々に円高に強いポートフォリオへと組み替えていこうと思います。


ということで、今日は自分資産を分析したら、ますます円高が怖くなってきた、という話でしたー

​これからの相場も、焦らずゆるーく乗り切っていきましょう!
では、また!


↓クリック♪
ブログランキング・にほんブログ村へにほんブログ村